“เครดิตบูโร” เรื่องใกล้ตัวที่กระทบโอกาสประชาชน
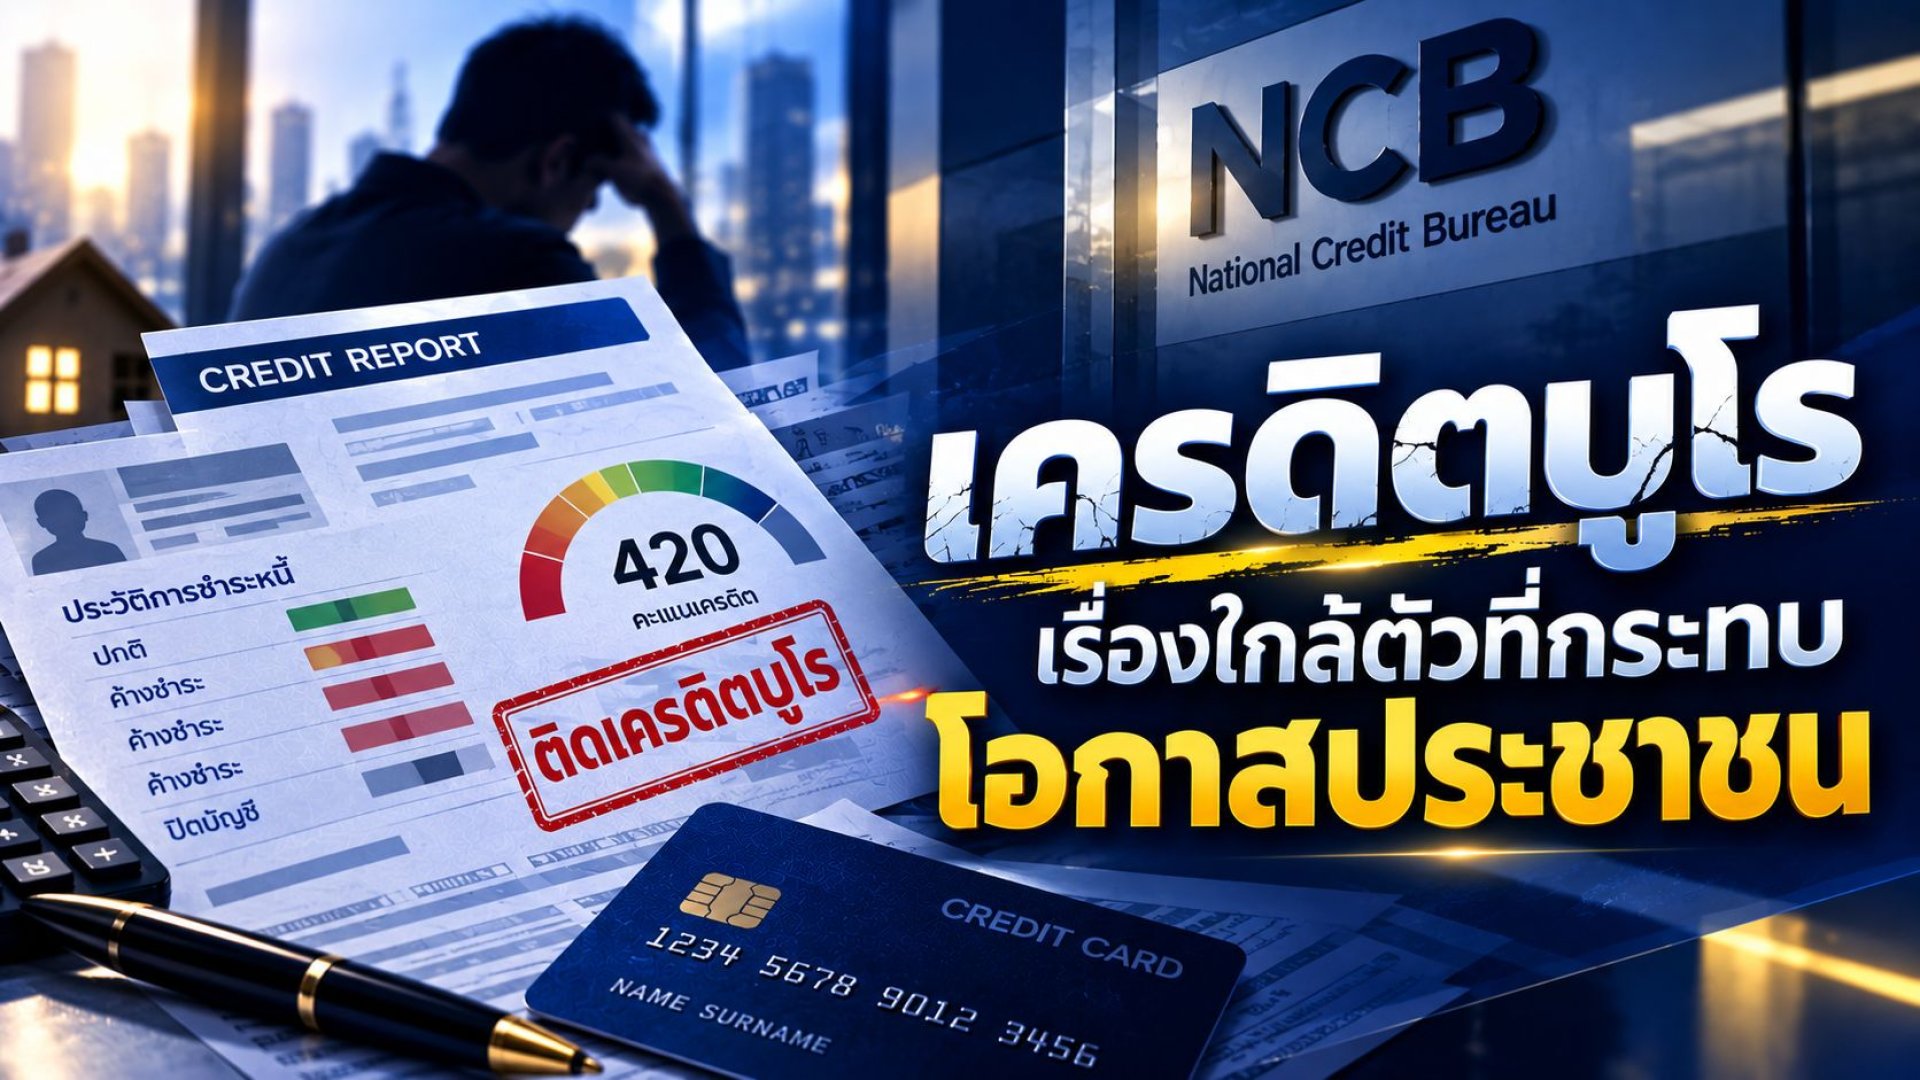
ติดเครดิตบูโรอยู่ จ่ายหนี้หมดแล้ว จะกลับมากู้ได้อีกไหม?
ตามระบบปัจจุบัน แม้จะจ่ายหนี้ครบและปิดบัญชีแล้ว ระบบยังคงแสดงประวัติการผิดนัดชำระย้อนหลัง 3 ปีของผู้กู้ในรายงานเครดิตบูโรอยู่ดี ทำให้ยังเข้าถึงสถาบันการเงินหลักได้ยาก โอกาสกู้ใหม่จึงยังถูกจำกัดอยู่ในช่วงเวลาดังกล่าว แม้พฤติกรรมการเงินปัจจุบันจะดีแล้วก็ตาม
️ เคยติดเครดิตบูโรเพราะโควิด วันนี้กลับมาตั้งตัวได้แล้ว ทำไมยังต้องถูกมองจากความผิดพลาดในอดีต?
เพราะระบบเครดิตบูโรแบบเดิมใช้ "ประวัติย้อนหลัง" เป็นหลัก ไม่ได้แยกแยะว่าหนี้เสียเกิดจากวิกฤตภายนอกอย่างโควิด-19 หรือจากพฤติกรรมส่วนบุคคล
️ รทสช. เสนอทางแก้อย่างไร?
พรรครวมไทยสร้างชาติ (รทสช.) โดย สส.อรรถวิชช์ สุวรรณภักดี ได้ยื่นร่างพระราชบัญญัติการประกอบธุรกิจข้อมูลเครดิต (ฉบับแก้ไข) หรือ "กฎหมายปฏิรูปเครดิตบูโร" ต่อสภาผู้แทนราษฎรเมื่อ 25 มีนาคม 2569
️ สาระสำคัญของร่างกฎหมายนี้คืออะไร?
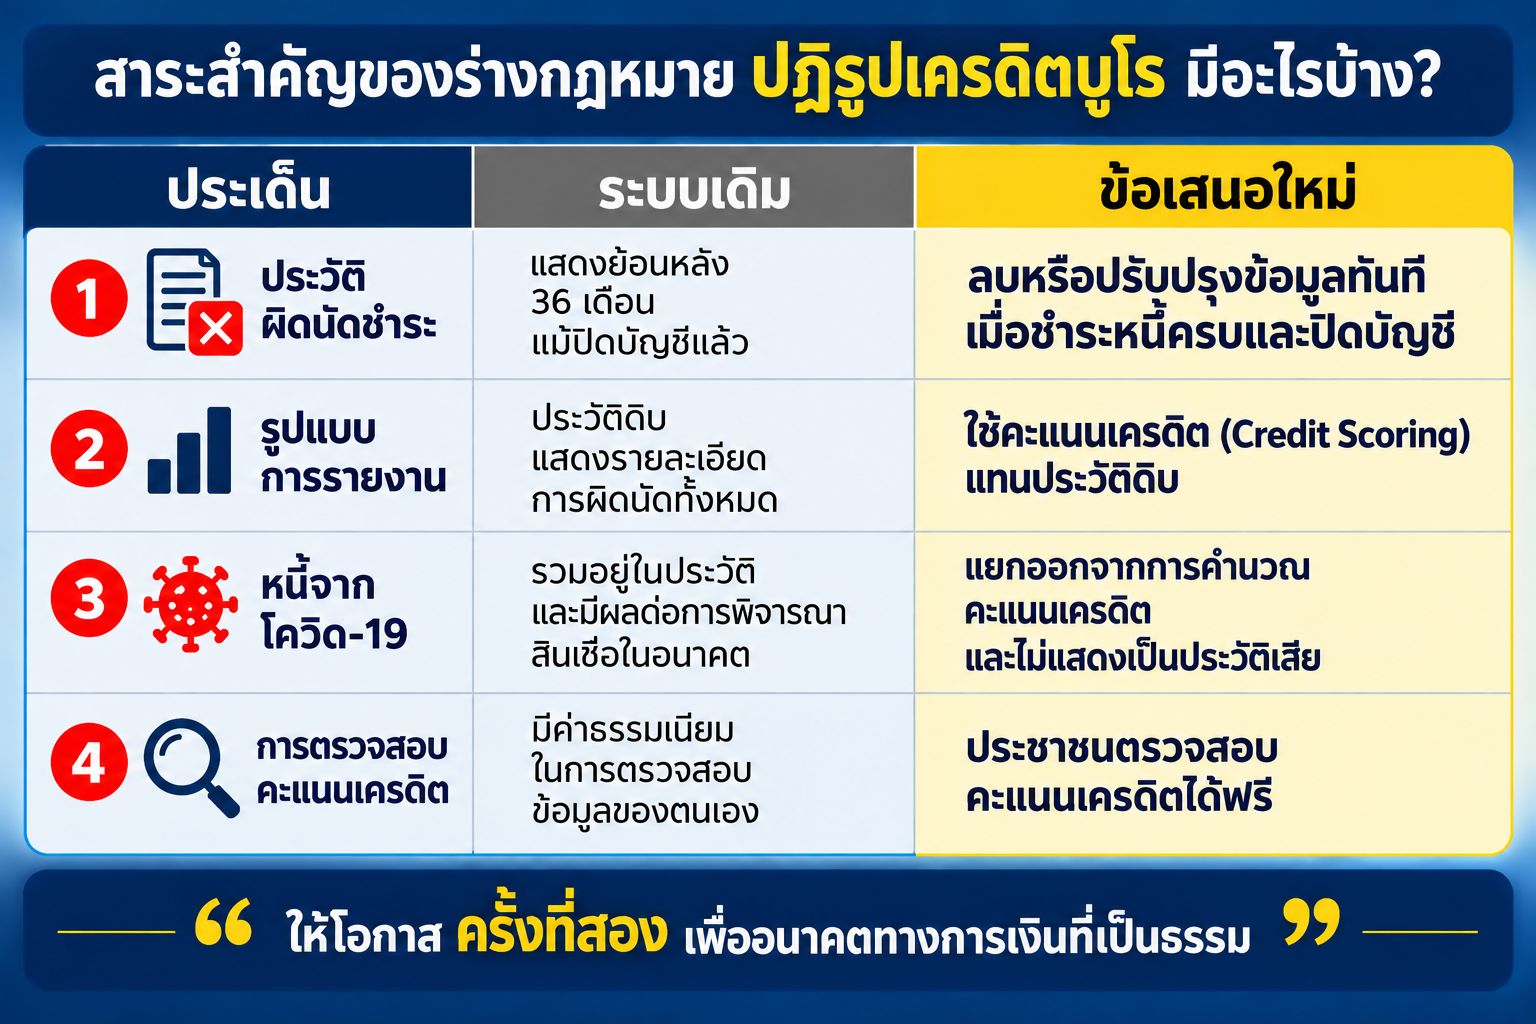
1. ยกเลิกการแสดงประวัติเสียย้อนหลังแบบตายตัว จากเดิมระบบจะแสดงประวัติผิดนัดชำระย้อนหลัง 36 เดือนแม้ผู้กู้จะปิดบัญชีและชำระหนี้ครบแล้ว เปลี่ยนเป็นให้ลบหรือปรับปรุงข้อมูลทันทีเมื่อชำระหนี้ครบและปิดบัญชี ไม่ต้องรอครบ 3 ปี
2. เปลี่ยนรูปแบบการรายงานจาก "ประวัติดิบ" เป็น "คะแนนเครดิต" (Credit Scoring) แทนที่จะเปิดเผยรายละเอียดประวัติการผิดนัดทั้งหมด ให้ประมวลผลเป็นตัวเลขคะแนนสะท้อนความเสี่ยงปัจจุบันแทน คล้ายระบบที่ใช้กันในหลายประเทศ
3. แยกหนี้ที่เกิดจากผลกระทบโควิด-19 ออกจากการคำนวณ โดยไม่นำประวัติหนี้เสียมาเป็นส่วนหนึ่งของคะแนนเครดิตหรือประวัติที่ใช้พิจารณาสินเชื่อในอนาคต
4. เปิดสิทธิ์ให้ประชาชนตรวจสอบคะแนนเครดิตของตนเองได้โดยไม่มีค่าใช้จ่าย ช่วยลดภาระค่าธรรมเนียมที่ประชาชนต้องจ่ายเพื่อตรวจสอบข้อมูลเครดิตของตัวเอง
️
จุดเด่นของร่างกฎหมายที่ รทสช. เสนอคืออะไร?
• เป็นการ "ให้โอกาสครั้งที่สอง" อย่างเป็นรูปธรรม ไม่ใช่แค่ขอความเห็นใจ แต่ออกแบบกลไกทางกฎหมายให้คนที่ปิดหนี้แล้วไม่ต้องแบกรับภาพจำในอดีตไปอีก 3 ปีเต็ม
• แยกแยะ "วิกฤตภายนอก" ออกจาก "ความผิดพลาดส่วนบุคคล" ด้วยการแยกหนี้โควิด-19 ออกจากการคำนวณ ถือเป็นมุมมองใหม่ที่ไม่เคยมีในกฎหมายเครดิตบูโรฉบับเดิม สะท้อนว่า “คนจำนวนมากที่ล้มไม่ใช่เพราะนิสัยทางการเงิน แต่เพราะสถานการณ์ที่ควบคุมไม่ได้
• ระบบคะแนนเครดิต (Credit Scoring) ทำให้ข้อมูลที่สถาบันการเงินเห็นมีความ "ยุติธรรมและเป็นปัจจุบัน" มากขึ้น แทนที่จะตัดสินจากอดีตแบบเหมารวม ช่วยกระตุ้นให้ธนาคารแข่งขันกันเสนอดอกเบี้ยที่ดีขึ้นให้กับกลุ่มลูกค้าคะแนนดี
• ผลักดันโดย สส. เพียง 2 คนแต่ได้แรงหนุนข้ามพรรค โดยสามารถรวบรวมรายชื่อ สส. จากหลายพรรคลงชื่อสนับสนุนจนยื่นเข้าสภาได้สำเร็จ
• มีฐานสนับสนุนจากภาคประชาชนจากการรณรงค์ของสภาองค์กรของผู้บริโภคตั้งแต่ปี 2567 ที่เชิญชวนร่วมลงชื่อเสนอกฎหมาย ทำให้มีความชอบธรรมจากเสียงประชาชน ไม่ใช่แค่ข้อเสนอจากนักการเมืองฝ่ายเดียว
️
ถ้าปฏิรูปเครดิตบูโรสำเร็จ คนที่เคยติดบูโรจะได้อะไร?
จะช่วยสร้างโอกาสให้เข้าถึงสินเชื่อดอกเบี้ยต่ำและถูกกฎหมายได้มากขึ้น คนที่เคยมีประวัติเสียแต่ปัจจุบันมีพฤติกรรมการเงินดีจะไม่ถูก "แช่แข็ง" ด้วยอดีตอีกต่อไป และมีโอกาสได้อัตราดอกเบี้ยที่สะท้อนความสามารถปัจจุบันของตนเองมากขึ้น
️ เครดิตบูโรคืออะไร?
คือระบบฐานข้อมูลกลางที่ดำเนินการโดยบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (National Credit Bureau หรือ NCB) ทำหน้าที่รวบรวมประวัติการชำระสินเชื่อจากสถาบันการเงินต่าง ๆ ซึ่งข้อมูลนี้ถูกนำไปใช้ประกอบการพิจารณาอนุมัติสินเชื่อ
️ ปัญหาของเครดิตบูโรในปัจจุบันคืออะไร?
กฎหมายเครดิตบูโรถูกมองว่าล้าหลัง เพราะยังคงแสดงรายงานประวัติผิดนัดชำระย้อนหลัง 3 ปีแม้ผู้กู้จะปิดบัญชีไปแล้ว ทำให้เข้าไม่ถึงสถาบันการเงินในระบบ ส่งผลให้ต้องหันไปพึ่งเงินกู้นอกระบบที่มีดอกเบี้ยสูงเกินกฎหมายกำหนด การถูกทวงหนี้ผิดกฎหมาย จนเกิดความเครียดจากหนี้นอกระบบ รวมถึงการเสียค่าธรรมเนียมตรวจสอบเครดิตของตนเอง
️ คนไทยติดเครดิตบูโรกี่คน?
มีประชาชนติดเครดิตบูโรประมาณ 5 ล้านคน ซึ่งกว่าร้อยละ 90 อยู่ในวัยทำงานช่วงอายุ 22-60 ปี (ข้อมูลที่ผู้เสนอกฎหมายเปิดเผยเมื่อพฤษภาคม 2569)
️ "แช่แข็งลูกหนี้" นานแค่ไหน?
ตามระบบเดิมแสดงประวัติย้อนหลัง 36 เดือน (3 ปี) นับจากวันที่ปิดบัญชีหรือชำระหนี้ครบ
️ Credit Scoring หรือ "คะแนนเครดิต" คืออะไร?
เป็นตัวเลขที่วิเคราะห์จากพฤติกรรมการใช้สินเชื่อในอดีต เพื่อประเมินโอกาสในการผิดนัดชำระหนี้ในอนาคต แทนที่จะแสดงประวัติดิบทั้งหมดแบบตรงไปตรงมา ระบบนี้ใช้กันแพร่หลายในหลายประเทศ
️ ทำไมต้องเปลี่ยนจาก "ประวัติ 3 ปี" เป็น "คะแนนเครดิต"?
เพราะการแสดงประวัติดิบ 3 ปีทำให้ธนาคาร "ปฏิเสธ" คนที่เคยพลาดโดยไม่ดูสถานะปัจจุบัน ขณะที่คะแนนเครดิตจะสะท้อนสภาพปัจจุบันของผู้กู้มากกว่า ทำให้คนที่ฟื้นตัวแล้วมีโอกาสเข้าถึงสินเชื่อได้จริง
️ ถ้าระบบเปลี่ยนเป็นคะแนนเครดิต จะเกิดอะไรขึ้น?
การกำหนดราคาสินเชื่อจะเป็นไปตามความเสี่ยงจริงของแต่ละคน แทนการตัดสิทธิ์แบบเหมารวม โดย “ผู้ที่มีคะแนนสูงจะได้รับดอกเบี้ยต่ำ และผู้ที่คะแนนต่ำจะได้รับดอกเบี้ยสูงกว่า”
️ แล้วจะทำให้ธนาคารแข่งขันกันเรื่องดอกเบี้ยมากขึ้นหรือไม่?
การปฏิรูปเครดิตบูโรจะทำให้ผู้กู้เข้าถึงสินเชื่อที่เป็นธรรม และธนาคารเกิดการแข่งขันในเรื่องดอกเบี้ยมากขึ้น เพราะเมื่อมีข้อมูลคะแนนเครดิตที่ชัดเจนขึ้น ธนาคารสามารถแข่งกันเสนอเงื่อนไขให้กลุ่มลูกค้าคะแนนดีได้มากขึ้น
️ เมื่อธนาคารแข่งขันกันเรื่องดอกเบี้ยมากขึ้น ประชาชนได้อะไร?
ประชาชนที่มีวินัยการเงินดีมีโอกาสได้รับข้อเสนอสินเชื่อดอกเบี้ยที่ถูกลง เพราะธนาคารต้องแย่งลูกค้าคุณภาพดีกัน ขณะเดียวกันก็ไม่ต้องเสียค่าธรรมเนียมตรวจคะแนนเครดิตของตนเองเหมือนที่เป็นอยู่ในปัจจุบัน
️ แล้วดอกเบี้ยจะถูกลงหรือไม่?
สำหรับกลุ่มที่มีคะแนนเครดิตดี มีแนวโน้มจะได้ดอกเบี้ยต่ำลงจากการแข่งขันที่มากขึ้น แต่ทั้งนี้ต้องขึ้นอยู่กับการนำไปปฏิบัติจริงของสถาบันการเงินด้วย
️ ทำไมต้องแยกหนี้ที่เกิดจากโควิด-19?
เพราะหนี้เสียช่วงโควิด-19 เกิดจากวิกฤตเศรษฐกิจภายนอกที่กระทบคนจำนวนมากพร้อมกัน ไม่ใช่ปัญหาวินัยทางการเงินส่วนบุคคลโดยตรง รทสช. ซึ่งเป็นผู้เสนอกฎหมาย มองว่าควรมีลักษณะเป็นการนิรโทษกรรมให้ผู้ที่ล้มจากวิกฤตโรคระบาดได้กลับมาฟื้นตัว แทนที่จะให้ประวัตินี้ติดตัวไปกระทบโอกาสทางการเงินในระยะยาว
️ ตอนนี้ร่างกฎหมายอยู่ขั้นตอนไหน?
ตามข้อมูลล่าสุดที่พบ (20 พฤษภาคม 2569) ร่างกฎหมายถูกยื่นเข้าสภาผู้แทนราษฎรไปแล้วตั้งแต่ 25 มีนาคม 2569 และกลุ่มผู้ผลักดันได้เข้ายื่นหนังสือเร่งรัดให้บรรจุร่างเข้าสู่ระเบียบวาระการประชุมสภา โดยเจ้าหน้าที่รับเรื่องยืนยันว่าจะนำเรื่องแจ้งประธานสภาฯ เพื่อเสนอเข้าสู่ระเบียบวาระตามขั้นตอนต่อไป
️ ระหว่างที่รอกฎหมายผ่าน ประชาชนทำอะไรได้บ้าง?
• ติดตามความคืบหน้าและร่วมสนับสนุนผ่านช่องทางที่ภาคประชาชน/สภาผู้บริโภคเปิดไว้ (เช่นที่เคยรณรงค์ผ่าน tcc.or.th)
• ตรวจสอบรายงานเครดิตบูโรของตนเองเป็นระยะเพื่อวางแผนการเงิน
• หากมีข้อโต้แย้งในรายงานเครดิต สามารถใช้สิทธิยื่นตรวจสอบ/โต้แย้งกับ NCB ได้โดยตรง
• ระหว่างรอกฎหมาย ควรหลีกเลี่ยงพึ่งพาหนี้นอกระบบ และเน้นสร้างวินัยการชำระหนี้ในปัจจุบันให้ดี เพื่อเตรียมพร้อมเมื่อระบบคะแนนเครดิตเริ่มใช้จริง